

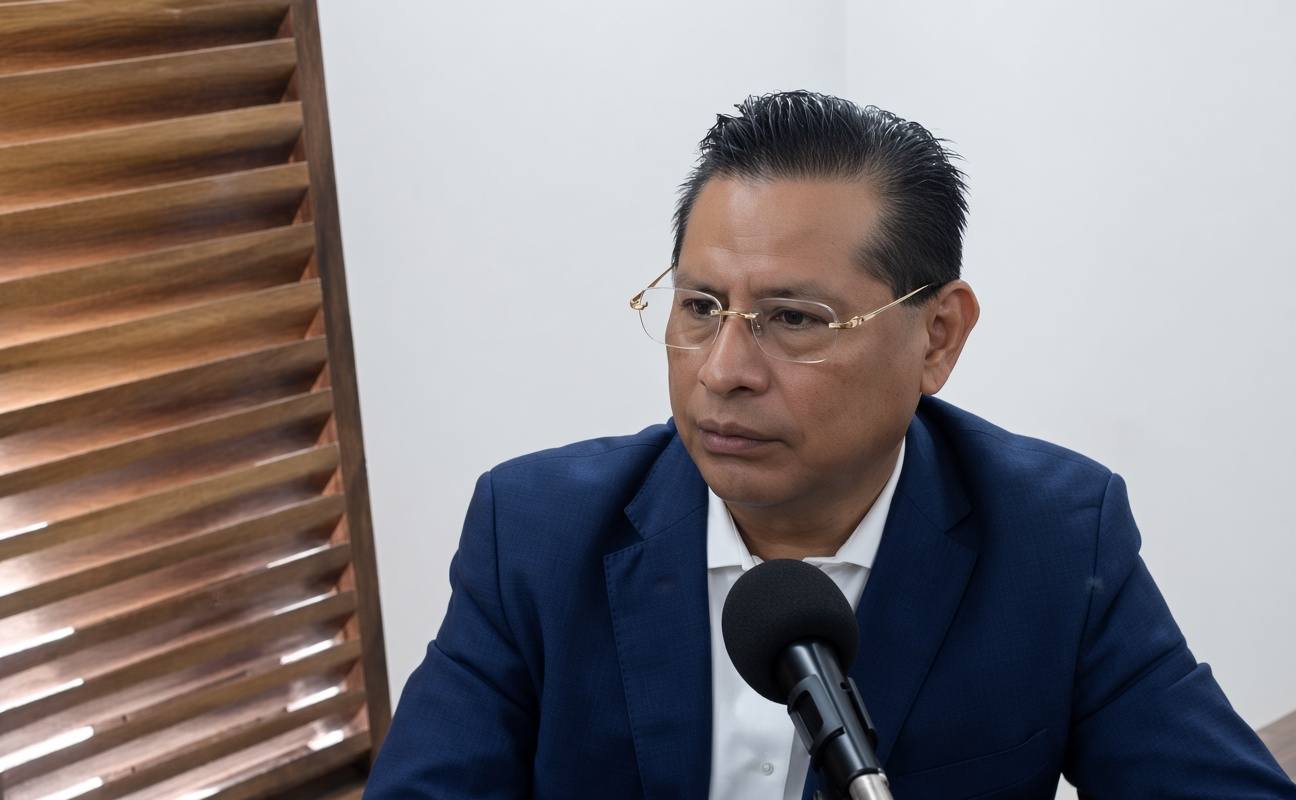
En entrevista para la mesa de trabajo de Irradia Noticias, el C.P.C. José Alfredo Salgado Salgado, presidente del Colegio de Contadores Públicos del Estado de Morelos, analizó los alcances y reajustes planteados dentro de la propuesta fiscal del Paquete Económico 2027 presentados por el Gobierno de la República.
Durante la conversación, el especialista destacó las ventajas competitivas que representa el Régimen Simplificado de Confianza (RESICO) para pequeños contribuyentes, al tiempo que advirtió sobre las nuevas restricciones aplicables al sector de medianas y grandes empresas.
RESICO: Un esquema con ventajas superiores a los paraísos fiscales internacionales
Respecto al sector de las personas físicas con actividades empresariales, profesionales o de artes y oficios, Salgado Salgado explicó que la propuesta económica busca ampliar el techo de tributación en el RESICO, pasando de 3.5 a 5 millones de pesos de ingresos anuales.
Al contrastar la carga impositiva de este régimen con los marcos tributarios globales, el presidente del Colegio de Contadores Públicos enfatizó que el RESICO funciona en la práctica como un esquema de incentivos altamente atractivo:
- Mínima carga fiscal frente a estándares internacionales: A nivel internacional, una jurisdicción o «paraíso fiscal» suele caracterizarse por aplicar tasas impositivas reducidas de hasta un 10%. En contraste, el RESICO en México contempla una tasa única sobre ingresos brutos que va desde el 1.25% hasta un máximo del 3%, manteniéndose sustancialmente por debajo del régimen general del 30%.
- Simplificación administrativa: El esquema elimina la exigencia de contabilidad compleja y deducciones para el cálculo de dicho impuesto, reduciendo sustancialmente los costos administrativos para micro y pequeños empresarios como profesionistas, restauranteros o comerciantes.
- Cierre de la brecha de informalidad y ley antilavado: Ante el endurecimiento de la legislación en materia de prevención de lavado de dinero —que condiciona operaciones patrimoniales a la bancarización y registro en el RFC—, la incorporación al RESICO se perfila como la vía legal idónea para regularizar la economía informal y bancarizar patrimonio con certeza jurídica.
No obstante, el especialista aclaró que una de las principales limitantes normativas del RESICO es que no permite la participación de personas físicas que sean socias o accionistas de sociedades mercantiles.
Recomendaciones al sector empresarial ante la utilidad mínima obligatoria del 3%
En el ámbito de las medianas y grandes empresas, el contador público expuso una de las modificaciones impositivas más severas proyectadas para el ejercicio fiscal 2027: la obligación de declarar y tributar sobre una base mínima del 3% de utilidades.
Bajo este ajuste, el Servicio de Administración Tributaria (SAT) no reconocerá pérdidas fiscales operativas para efectos del cálculo del Impuesto sobre la Renta (ISR), limitando las deducciones a un máximo del 97% de los ingresos acumulables.
Ante este escenario para el empresariado, José Alfredo Salgado Salgado emitió las siguientes recomendaciones técnicas:
- Monitoreo financiero continuo: Se sugiere a las empresas abandonar la revisión fiscal anual tardía y adoptar un seguimiento preventivo de números, ingresos, deducciones y activos fijos de manera mensual o, como máximo, trimestral.
- Revisión de la planificación fiscal y activos: Las corporaciones deben reestructurar sus estrategias de inversión en maquinaria, equipo y esquemas de diferimiento, garantizando la precisión operativa para evitar la pérdida definitiva de saldos a favor o deducciones no aprovechables por la rigidez de la utilidad mínima proyectada.
